Vous devez facturer la TVA en auto-entrepreneur lorsque vous perdez le bénéfice de la franchise en base ou lorsque vous choisissez volontairement un régime de TVA. En 2026, la date de bascule dépend de votre activité, du chiffre d’affaires de l’année précédente et du dépassement éventuel du seuil majoré pendant l’année. Devenir redevable de la TVA ne vous fait pas automatiquement sortir du régime micro-entrepreneur.
- Facturer la TVA en auto-entrepreneur dépend de votre franchise en base, pas seulement de votre statut.
- En 2026, les prestations de services relèvent des seuils de 37 500 € et 41 250 €.
- Le dépassement du seuil majoré déclenche la TVA dès la date du dépassement.
- IZILIV réunit facturation et consultations d’experts pour les indépendants ; votre régime fiscal reste à vérifier auprès du SIE.
Pourquoi cette vérification compte
Une facture sans TVA devient incorrecte si votre franchise a déjà cessé. À l’inverse, ajouter de la TVA sans avoir vérifié votre situation crée une taxe à traiter et des documents à corriger. Vérifiez votre date de bascule avant de modifier vos factures.
Commencez par établir votre situation fiscale. Vous pourrez ensuite automatiser votre facturation en tant qu’auto-entrepreneur sans reproduire une erreur sur tous vos documents.
Comment savoir quand facturer la TVA en auto-entrepreneur ?
Pour les activités ordinaires de vente et de services en France, comparez votre chiffre d’affaires aux seuils suivants. Les avocats, auteurs et artistes-interprètes relèvent notamment de règles particulières : n’appliquez pas ce tableau à leur activité sans vérification.
| Votre activité | Seuil de base annuel en 2026 | Seuil majoré annuel en 2026 | Conséquence du dépassement majoré |
|---|---|---|---|
| Ventes de marchandises et activités d’hébergement relevant du seuil général | 85 000 € | 93 500 € | Fin de la franchise à la date du dépassement |
| Prestations de services et activités libérales relevant du seuil général | 37 500 € | 41 250 € | Fin de la franchise à la date du dépassement |
| Activité mixte vente et services | 85 000 € au total, dont 37 500 € maximum de services | 93 500 € au total, dont 41 250 € maximum de services | Surveillance des deux limites |
Ces montants sont des seuils de chiffre d’affaires, pas des plafonds de revenu personnel. Ils ne correspondent pas non plus aux plafonds du régime micro-entrepreneur.
Le cadre de référence est la franchise en base de TVA présentée par l’administration fiscale sur impots.gouv.fr et par Entreprendre.Service-Public.fr. Les montants ci-dessus concernent le régime général français en 2026 ; les opérations internationales, exonérations propres à certaines activités et règles territoriales nécessitent une analyse distincte.
La vérification à faire dans l’ordre
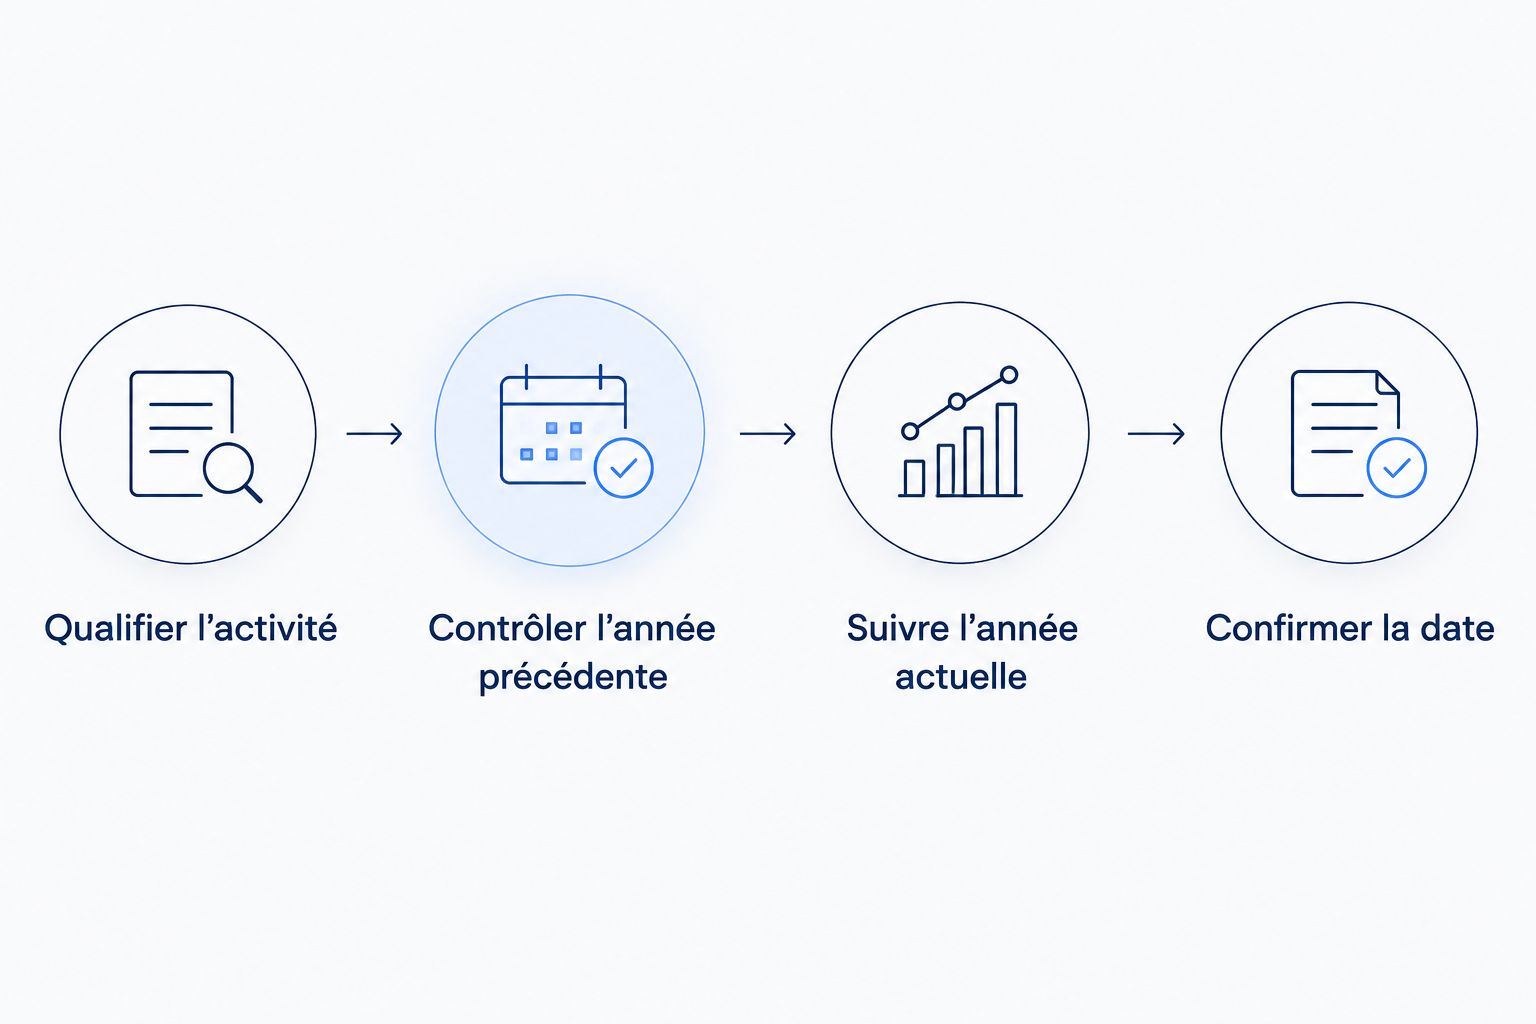
- Qualifier l’activité. Séparez les ventes, les prestations et les opérations relevant d’un régime particulier.
- Contrôler l’année précédente. Un dépassement du seuil de base produit une conséquence dès le début de l’année suivante.
- Suivre l’année actuelle. Un dépassement du seuil majoré entraîne une bascule pendant l’année.
- Confirmer la date. Faites préciser votre situation par votre service des impôts des entreprises, ou SIE, avant de corriger vos documents.
Cette méthode évite de confondre une alerte de chiffre d’affaires avec une obligation déjà effective. Votre tableau de suivi doit conserver la date des opérations, pas uniquement un total annuel.
Prestations de services : 37 500 € et 41 250 €
Pour les prestations de services relevant du régime général, 37 500 € est le seuil de base et 41 250 € le seuil majoré en 2026. Le premier sert notamment à déterminer votre situation au début de l’année suivante. Le second commande une sortie immédiate pendant l’année.
Si votre chiffre d’affaires de l’année précédente dépasse 37 500 €, la franchise cesse au 1er janvier de l’année en cours. Vous n’attendez donc pas de franchir 41 250 € cette année pour facturer la TVA.
Si vous bénéficiez encore de la franchise et dépassez 41 250 € pendant l’année, vous devenez redevable à la date du dépassement. La facture qui provoque le franchissement mérite une vérification immédiate, pas seulement les factures suivantes.
Un dépassement du seuil de base pendant l’année, sans dépassement du seuil majoré, n’a donc pas le même effet qu’un dépassement majoré. Confondre ces deux situations conduit à choisir la mauvaise date.
Ventes : 85 000 € et 93 500 €
Pour les ventes relevant du régime général, 85 000 € est le seuil de base et 93 500 € le seuil majoré en 2026. Le mécanisme reste identique : le seuil de base regarde notamment l’année précédente, le seuil majoré surveille l’année en cours.
Un chiffre d’affaires antérieur supérieur à 85 000 € entraîne la sortie de franchise au 1er janvier suivant. Un dépassement de 93 500 € pendant une année commencée sous franchise entraîne une sortie à la date du dépassement.
Attention à la qualification exacte de votre activité. Toutes les prestations liées à un bien ou à un logement ne relèvent pas automatiquement du seuil des ventes. Décrivez vos opérations au SIE plutôt que de choisir le seuil le plus élevé.
Activité mixte : surveillez aussi la limite des services
Si vous vendez des marchandises et réalisez des prestations, suivre uniquement votre chiffre d’affaires total ne suffit pas. Vous devez également isoler la part correspondant aux services.
Pour conserver la franchise, les conditions portent à la fois sur le total et sur la composante services. Une limite globale respectée ne neutralise pas un dépassement de la limite applicable aux prestations.
Créez donc deux catégories dans votre suivi. Affectez chaque opération à la bonne catégorie dès son enregistrement, avec une justification conservée pour les prestations difficiles à classer.
Pourquoi la date de passage à la TVA varie
La bonne date ne dépend pas d’un seul montant affiché dans votre logiciel. Ces facteurs déterminent la règle applicable :
- La nature des opérations. Les ventes et les prestations de services n’ont pas les mêmes seuils.
- Le chiffre d’affaires antérieur. Un dépassement du seuil de base modifie votre situation au début de l’année suivante.
- Le chiffre d’affaires actuel. Le seuil majoré déclenche une sortie pendant l’année.
- Une activité mixte. Vous devez contrôler le total et la part des prestations.
- Une option volontaire. Vous pouvez choisir un régime de TVA sans attendre un dépassement.
- Une situation particulière. Début d’activité, opérations étrangères ou exonérations imposent une vérification spécifique.
En début d’activité, ne comparez pas mécaniquement quelques mois de recettes à un plafond annuel. Les règles de proratisation doivent être examinées selon le seuil contrôlé et l’année concernée.
Franchise ou TVA : quelle différence pour votre activité ?
La franchise en base simplifie la gestion de la TVA, mais elle vous prive en principe de sa déduction sur vos achats. Un régime de TVA ouvre cette possibilité sous conditions, avec des obligations déclaratives supplémentaires.
| Situation | Adaptée à | Avantage | Limite |
|---|---|---|---|
| Franchise en base | Activité éligible qui privilégie une gestion de TVA allégée | Pas de TVA à collecter sur les opérations couvertes | TVA des achats non déductible en principe |
| Option volontaire pour la TVA | Activité dont les achats et la clientèle justifient une analyse fiscale | Déduction possible de la TVA éligible | Déclarations, suivi et engagement lié à l’option |
| TVA obligatoire après dépassement | Activité ayant perdu la franchise | Déduction possible selon les règles applicables | Bascule à organiser et taxe à reverser |
Ne choisissez pas l’option sur le seul argument de la récupération de TVA. Examinez aussi vos clients, vos achats réellement déductibles et les conséquences contractuelles. Un client particulier ne récupère pas la TVA comme une entreprise disposant d’un droit à déduction.
Que modifier dès que vous devez facturer la TVA ?
Prévenez votre SIE et demandez les éléments nécessaires à votre identification à la TVA. Faites confirmer votre régime déclaratif, sa date d’effet et les premières échéances. L’obligation fiscale ne disparaît pas parce que le paramétrage du logiciel attend encore.
Sur vos documents, contrôlez ensuite :
- La suppression de la mention de franchise devenue inapplicable.
- Le numéro individuel d’identification à la TVA lorsqu’il est requis.
- Le taux applicable à chaque opération.
- Les bases hors taxe, les montants de TVA et les totaux correspondants.
- La cohérence entre devis accepté, facture et conditions contractuelles.
Le taux normal de TVA est de 20 %, mais toutes les opérations ne relèvent pas de ce taux. Certains biens et services bénéficient de taux réduits ou d’exonérations. Le statut micro-entrepreneur ne permet pas de déterminer le taux.
Distinguez également facturation et exigibilité. Pour les prestations de services, la TVA est en principe exigible à l’encaissement, sauf notamment option pour les débits. Cette règle organise la déclaration ; elle ne constitue pas une autorisation générale de retarder les factures.
Quel outil utiliser pour préparer la bascule ?
Iziliv convient aux indépendants qui veulent réunir leurs outils de facturation et des consultations d’experts business. La plateforme propose IziTools, avec notamment devis, facturation, CRM et signature électronique, ainsi que des consultations vidéo dès 15 minutes.
L’intérêt de l’outil est organisationnel : vous disposez d’outils de gestion et d’un accès à des experts sur une même plateforme. Sa limite doit rester claire : un logiciel ne détermine pas à lui seul votre régime fiscal. Confirmez les réglages nécessaires avant de vous appuyer sur votre modèle de facture.
Vous pouvez consulter Iziliv pour examiner ces outils. Préparez auparavant votre activité exacte, vos chiffres d’affaires et vos opérations en cours : une question documentée permet de traiter le point fiscal précis.
Puis-je rester auto-entrepreneur si je facture la TVA ?
Oui, vous pouvez rester micro-entrepreneur tout en étant redevable de la TVA. Les conditions du régime micro et celles de la franchise en base sont distinctes.
Votre suivi doit donc séparer ces deux contrôles. Ne changez pas de statut uniquement parce que vous commencez à ajouter de la TVA sur vos factures.
Dois-je refaire toutes mes anciennes factures ?
Non, une sortie de franchise ne rend pas automatiquement incorrectes les factures régulièrement établies avant sa date d’effet. La question porte sur les opérations concernées par la bascule et celles facturées à tort sans TVA.
Si une correction est nécessaire, conservez la traçabilité des documents. Ne remplacez pas discrètement un fichier déjà envoyé par une nouvelle version portant le même numéro.
FAQ
Comment savoir si je dois facturer la TVA en auto-entrepreneur en 2026 ?
Vous devez vérifier votre activité, le chiffre d’affaires de l’année précédente et celui de l’année en cours. Pour les prestations ordinaires, les seuils sont de 37 500 € et 41 250 € ; pour les ventes relevant du régime général, de 85 000 € et 93 500 €. Une option volontaire peut aussi vous rendre redevable.
Est-ce que je facture la TVA dès que je dépasse 37 500 € de prestations ?
Pas nécessairement dès ce dépassement pendant l’année : 37 500 € est le seuil de base. Si vous bénéficiez encore de la franchise, le dépassement du seuil majoré de 41 250 € déclenche la sortie en cours d’année ; le dépassement du seuil de base produit une conséquence pour l’année suivante.
À quelle date faut-il facturer la TVA après le dépassement du seuil majoré ?
La TVA s’applique à compter de la date du dépassement du seuil majoré. N’attendez pas le mois suivant pour examiner les opérations concernées et adapter vos documents.
Puis-je récupérer la TVA sur mes achats en auto-entrepreneur ?
Vous pouvez déduire la TVA sur les achats éligibles si vous relevez d’un régime ouvrant droit à déduction et respectez ses conditions. Sous franchise en base, cette déduction n’est en principe pas possible.
Dois-je facturer la TVA à un client situé à l’étranger ?
La réponse dépend du pays, de la nature de l’opération et de la qualité professionnelle ou particulière du client. La franchise française ne suffit pas à trancher une opération internationale ; faites vérifier les règles de territorialité et les obligations associées.
Un logiciel de facturation choisit-il mon régime de TVA ?
Non, un logiciel de facturation ne choisit pas votre régime fiscal. Iziliv propose des outils de gestion et des consultations d’experts business ; votre situation de TVA doit être établie avant de paramétrer vos documents.
Un dernier point : séparez la TVA de votre trésorerie disponible
La TVA collectée n’est pas une recette librement disponible pour votre activité. Organisez son suivi dès votre première facture taxable, avec la TVA déductible et les échéances déclaratives.
Avant votre prochaine facture en 2026, notez votre seuil applicable, votre cumul et votre date de bascule éventuelle. Ce contrôle évite de découvrir l’obligation au moment de préparer la déclaration.