Oui, vous pouvez exporter vos devis et factures vers votre comptable si votre logiciel permet de récupérer les documents ou les données dans un format accepté par son cabinet. L’export ne garantit pas leur intégration automatique : faites valider le format, la période et les justificatifs attendus avant le premier envoi. En 2026, la bonne méthode consiste à transmettre les pièces originales avec un récapitulatif contrôlé, puis à confirmer leur réception.
- Exporter devis factures comptable : oui, avec un format accepté par le cabinet et les justificatifs correspondants.
- Le PDF sert à lire la pièce ; un tableau structuré facilite le traitement des données.
- Un devis accepté ne remplace pas une facture : séparez les documents avant transmission.
- Iziliv propose des outils de devis et facturation ; faites confirmer les formats d’export avant de choisir votre organisation.
Pourquoi préparer l’export avant de l’envoyer ?
Votre comptable doit pouvoir identifier chaque pièce, comprendre son statut et retrouver les informations nécessaires à son traitement. Un dossier rempli de fichiers sans références ne répond pas à ce besoin, même si tous les documents sont présents.
Le bon export est celui que votre comptable peut exploiter, pas seulement celui que votre logiciel sait produire. Commencez aussi par distinguer les pièces commerciales des pièces comptables : un devis électronique ne remplace pas une facture. Cette distinction évite de présenter une proposition commerciale comme une vente facturée.
Peut-on exporter ses devis et factures vers un comptable ?
Oui. Vous pouvez transmettre les documents eux-mêmes, un tableau de données ou un export destiné à l’import comptable, selon les possibilités du logiciel et les exigences du cabinet. Ces fichiers ne remplissent pas le même rôle : choisissez-les avec votre comptable avant de préparer le dossier.
| Format ou mode d’envoi | Usage adapté | Avantage | Limite à vérifier |
|---|---|---|---|
| Documents PDF | Lecture et contrôle des devis, factures et avoirs | Conserve une présentation lisible de la pièce | Ne garantit pas un import comptable automatique |
| Tableau CSV ou Excel | Tri, rapprochement et préparation des données | Permet de travailler sur des colonnes structurées | Exige des champs et un format compatibles |
| Export d’écritures comptables | Import dans un logiciel comptable compatible | Transmet des écritures déjà structurées | Nécessite un paramétrage comptable validé |
| Accès partagé au logiciel | Consultation directe par le cabinet, si cette fonction existe | Évite certains transferts de fichiers | Demande des droits d’accès adaptés et un accord sur le périmètre |
Pour un premier échange, faites valider un échantillon avant d’envoyer toute la période. Le cabinet pourra vérifier les références, les dates, les montants et la lisibilité des justificatifs.
Ne confondez pas non plus export commercial et FEC, le fichier des écritures comptables. Un tableau de factures n’est pas, à lui seul, un FEC : ce dernier correspond aux écritures de la comptabilité et répond à un cadre spécifique.
PDF : pour transmettre les pièces lisibles
Le PDF convient à la lecture et à la vérification des documents. Il permet au cabinet de consulter les mentions de la facture, le détail de la prestation et les références utiles au dossier.
Sa limite est claire : un document lisible n’est pas nécessairement un fichier importable. Demandez au cabinet s’il souhaite uniquement les pièces ou également un tableau récapitulatif. Conservez les fichiers électroniques reçus ou émis dans leur format d’origine ; ne remplacez pas systématiquement ces fichiers par une impression numérisée.
Pour les devis, transmettez la version acceptée lorsque le cabinet en a besoin pour comprendre une opération. Écartez les brouillons du dossier principal ou identifiez-les explicitement. Leur présence sans explication complique la lecture de la relation entre commande, facture et règlement.
CSV ou Excel : pour transmettre des données structurées
Le tableau convient au tri et au rapprochement des factures. Préparez 1 ligne par facture dans votre récapitulatif, sauf si le cabinet demande un détail par ligne de prestation ou par taux de TVA.
Faites confirmer les colonnes attendues : numéro de pièce, date, client, montant hors taxes, TVA, montant toutes taxes comprises, échéance et statut du règlement, selon votre situation. Ajoutez une référence permettant de retrouver le justificatif correspondant.
Le principal point faible reste l’interprétation des cellules. Une date mal reconnue, un séparateur décimal différent ou un numéro de facture transformé par le tableur suffit à rendre le fichier difficile à traiter. Ouvrez une copie de contrôle sans modifier l’export original, puis vérifiez les champs sensibles avec le cabinet.
Export comptable : pour préparer un import d’écritures
L’export comptable convient lorsque le cabinet a validé sa structure et son paramétrage. Il ne suffit pas de disposer d’un bouton portant ce nom : les journaux, comptes, dates et règles de ventilation doivent correspondre à l’organisation comptable retenue.
L’avantage est de préparer un transfert structuré. La limite est le risque de transmettre des écritures mal affectées si le paramétrage n’a pas été contrôlé. Ne choisissez pas vous-même une affectation comptable uniquement pour compléter un champ obligatoire ; demandez au cabinet de la définir.
Un import réussi sur le plan technique ne prouve pas que toutes les écritures sont correctes. Prévoyez un contrôle du contenu et des totaux après le test, avant de reproduire la procédure sur les périodes suivantes.
Comment préparer votre premier envoi en 2026 ?
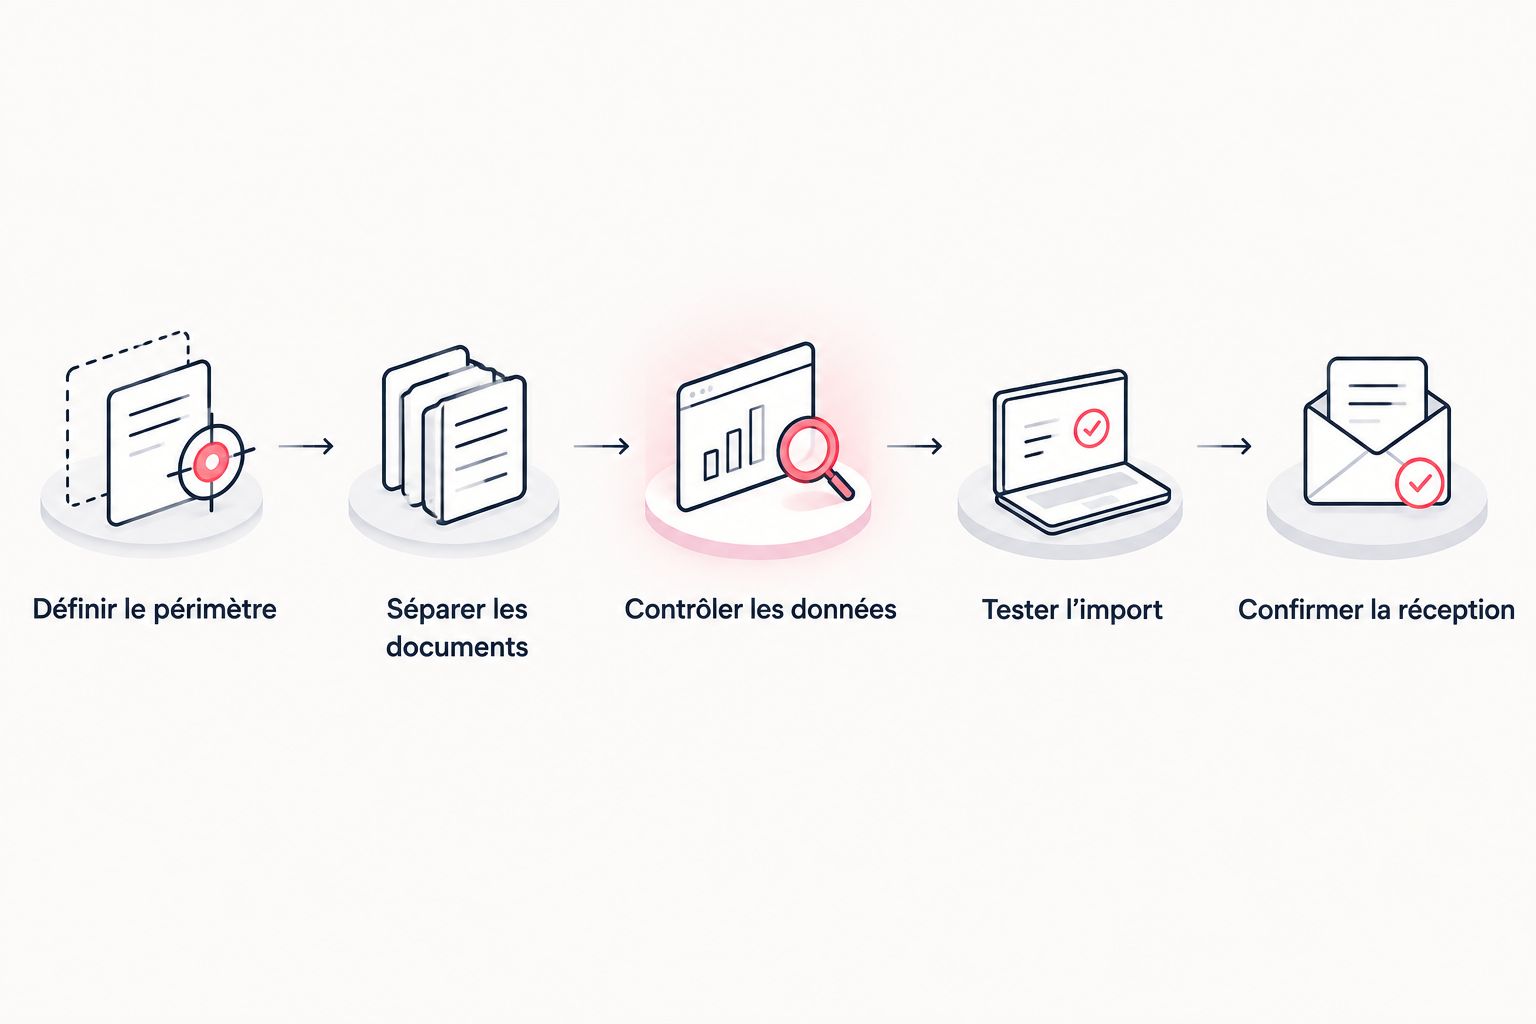
La préparation suit un ordre simple : convenir du contenu, sélectionner les pièces, vérifier les données, puis transmettre. Ne commencez pas par exporter tout ce que le logiciel contient.
Définir le périmètre
Demandez quelles pièces le cabinet attend et pour quelle période. Précisez si l’envoi concerne les ventes, les avoirs, les encaissements ou des devis nécessaires à l’analyse d’un dossier.
Faites aussi préciser la date utilisée pour sélectionner les éléments. Une sélection fondée sur la date de facture ne produit pas le même ensemble qu’une sélection fondée sur la date de règlement. Cette règle doit rester explicite dans chaque transmission.
Séparer les documents
Classez les factures, les avoirs et les devis dans des ensembles distincts. Pour les factures, distinguez également le statut d’émission du statut de paiement : une facture envoyée n’est pas nécessairement réglée.
Préparez 1 dossier par période de transmission, avec un nom qui indique clairement son contenu. Par exemple, un dossier intitulé « Ventes — janvier 2026 » est plus facile à identifier qu’une archive nommée « Export final ».
Contrôler les données
Effectuez 2 contrôles distincts : la présence des pièces attendues, puis la cohérence des données exportées. Vérifiez notamment les références, les dates, les montants et les liens entre factures et avoirs.
Si une référence manque dans une série, recherchez l’explication dans le logiciel avant l’envoi. Ne renumérotez pas les factures pour rendre le tableau plus régulier. Signalez l’anomalie ou le statut du document au cabinet.
Tester l’import
Envoyez un échantillon représentatif par le canal convenu. Incluez, si votre activité en comporte, une facture réglée, une facture non réglée et un avoir afin de vérifier les cas réellement rencontrés.
Demandez une validation précise : le fichier s’ouvre-t-il correctement, les colonnes sont-elles reconnues et les justificatifs sont-ils retrouvables ? Corrigez la méthode avant de transmettre le dossier complet, sans altérer les pièces originales.
Confirmer la réception
Conservez la date d’envoi, la période couverte et la liste des fichiers transmis. Demandez ensuite confirmation de la réception et de l’exploitabilité du dossier.
Un message envoyé ne prouve pas que le cabinet a pu ouvrir l’archive ou importer les données. Traitez les demandes de complément dans le même échange pour garder une trace claire des corrections.
Pourquoi la préparation varie-t-elle selon votre dossier ?
Le travail dépend du contenu à transmettre et du fonctionnement retenu avec le cabinet. Un simple téléchargement de pièces et un import d’écritures demandent des contrôles différents.
- Le format demandé. Des PDF servent à consulter les pièces ; un fichier structuré exige aussi une validation des colonnes.
- La période sélectionnée. La date de facture et la date d’encaissement répondent à des besoins différents.
- Les documents concernés. Factures, avoirs et devis doivent être identifiés sans ambiguïté.
- Le suivi des règlements. Un paiement partiel doit rester distinct d’un paiement complet.
- Le paramétrage comptable. Un export d’écritures nécessite des affectations validées par le cabinet.
- Le canal de transmission. Un dépôt de fichiers et un accès partagé n’impliquent pas les mêmes droits ni la même organisation.
Fixez une méthode stable plutôt que de changer de format à chaque envoi. Si le cabinet modifie ses attentes en cours d’année 2026, notez la nouvelle règle et la période à partir de laquelle elle s’applique.
Faut-il envoyer tous les devis au comptable ?
Non, les devis ne remplacent pas les factures et ne doivent pas être mélangés avec elles. Transmettez les devis demandés par le cabinet, notamment lorsqu’ils éclairent les conditions d’une prestation ou un dossier particulier.
Pour une mission commencée en 2026 mais pas encore facturée, exposez la situation au cabinet avec les documents utiles. Ne transformez pas vous-même le montant du devis en écriture de vente dans le tableau d’export.
Un PDF suffit-il pour mon comptable ?
Oui, si le cabinet accepte ce mode de transmission pour le traitement prévu. Non, si son organisation exige aussi un fichier structuré ou un accès à une interface dédiée.
La question à poser est concrète : « Quels fichiers souhaitez-vous recevoir pour traiter mes ventes sans nouvelle demande de pièces ? » La réponse définit votre procédure, pas le nom du format affiché dans le logiciel.
Exporter mes factures remplace-t-il la facturation électronique ?
Non, transmettre des pièces au comptable et respecter les obligations de facturation électronique sont des démarches distinctes. Un PDF envoyé par courriel ne suffit pas, à lui seul, à démontrer le respect du dispositif applicable à votre entreprise.
Pour votre organisation en 2026, séparez donc le circuit d’émission des factures du circuit de transmission comptable. Faites vérifier votre situation et vos échéances avant de considérer un simple export comme une réponse aux obligations réglementaires.
Quelle place donner à Iziliv dans cette organisation ?
Iziliv propose IziTools, une suite comprenant notamment des outils de devis, de facturation, de CRM et de signature électronique. Iziliv convient aux entrepreneurs qui recherchent des outils de devis et de facturation réunis avec leur suivi client.
Cette couverture fonctionnelle ne suffit pas à établir la compatibilité avec le logiciel de votre comptable. Avant d’organiser votre transmission avec Iziliv, faites confirmer les formats récupérables, les données incluses et les possibilités d’accès du cabinet. Retenez l’outil sur ces réponses concrètes, pas sur une supposition d’intégration.
FAQ
Est-ce que je peux envoyer mes factures en PDF à mon comptable ?
Oui, si votre comptable accepte les PDF pour le traitement prévu. Demandez s’il attend aussi un tableau récapitulatif et conservez les fichiers électroniques dans leur format d’origine.
Quel format choisir pour exporter mes factures vers mon comptable ?
Choisissez le format validé par votre comptable : PDF pour consulter les pièces, tableau structuré pour traiter les données ou export comptable compatible pour importer des écritures. Testez un échantillon avant l’envoi complet.
Dois-je transmettre les devis refusés à mon comptable ?
Transmettez les devis refusés uniquement si le cabinet les demande ou s’ils expliquent une situation particulière. Ne les mélangez pas avec les factures de vente.
Un fichier Excel de factures est-il un FEC ?
Non, un fichier Excel récapitulant des factures n’est pas, à lui seul, un FEC. Le FEC porte sur les écritures comptables et répond à un cadre spécifique.
Puis-je donner mes identifiants de connexion à mon comptable ?
Privilégiez un accès nominatif avec des droits adaptés lorsque le logiciel le permet. À défaut, convenez d’un transfert de fichiers plutôt que de partager votre mot de passe personnel.
Comment éviter de transmettre deux fois les mêmes factures ?
Identifiez chaque envoi par sa période et conservez la liste des références transmises. Lors d’un complément, indiquez clairement les nouvelles pièces et les documents déjà envoyés.
Puis-je supprimer les documents après leur export ?
Non, l’export vers le comptable ne remplace pas votre organisation de conservation. Gardez les pièces et les données nécessaires selon les obligations applicables à votre entreprise.
Un dernier conseil : transmettez aussi les exceptions
Le dossier le plus utile n’est pas seulement celui dont les totaux concordent. C’est aussi celui qui explique une facture contestée, un règlement partiel ou un avoir dont le lien avec la facture n’est pas évident.
Ajoutez une courte note d’accompagnement pour ces situations, sans modifier les justificatifs. Un export transmet les données ; votre note explique ce que le comptable ne peut pas déduire des fichiers. Faites de cette note une étape de votre procédure 2026, puis réutilisez la même trame pour chaque période.