Oui, une facture électronique résiste à un contrôle fiscal si vous garantissez l’authenticité de son origine, l’intégrité de son contenu et sa lisibilité pendant sa conservation. Le fichier seul ne suffit pas : vous devez aussi justifier l’opération facturée et retrouver les pièces qui la documentent. En 2026, distinguez la valeur justificative de la facture du respect des nouvelles obligations de transmission électronique.
- Facture électronique contrôle fiscal : oui, si l’origine, l’intégrité, la lisibilité et la réalité de l’opération sont justifiables.
- Un PDF envoyé par courriel ne répond pas, à lui seul, aux exigences de la réforme de 2026.
- Conservez les factures et leurs justificatifs : la durée comptable de conservation des factures est de dix ans.
- Iziliv réunit outils de facturation et consultations d’experts ; ces services ne constituent pas une garantie fiscale.
Une facture électronique résiste-t-elle à un contrôle fiscal ?
Oui : c’est la facture et son dossier justificatif qui permettent de défendre l’opération, pas son apparence. L’administration doit pouvoir vérifier qui a facturé, ce qui a été vendu ou réalisé, et comment la facture s’articule avec votre comptabilité.
Le tableau distingue trois situations. Pour comprendre séparément les obligations de transmission, consultez le guide sur l’obligation de facturation électronique.
| Situation | Point fort | Limite à traiter | Usage pertinent |
|---|---|---|---|
| PDF envoyé par courriel | Lecture directe du document | Le courriel ne démontre pas seul l’intégrité ni la réalité de l’opération | Justification avec contrôles et pièces associés, hors exigences particulières de transmission |
| Facture comportant une signature électronique adaptée | Vérification de l’origine et des modifications selon le procédé utilisé | Toute signature n’offre pas les mêmes garanties ; la prestation reste à justifier | Sécurisation documentaire selon le cadre applicable |
| Facture structurée transmise par une plateforme agréée | Transmission des données dans le circuit prévu par la réforme | Le circuit ne corrige pas une opération fictive ou une TVA erronée | Opérations soumises à la réforme selon le calendrier applicable |
Ces situations ne sont pas des niveaux de protection fiscale. Une transmission conforme ne rend pas une dépense déductible par elle-même. Inversement, le seul format PDF ne suffit pas à conclure qu’une facture est dépourvue de valeur.
Pourquoi cela compte pour votre entreprise
Une facture sert à documenter votre chiffre d’affaires ou une dépense. Lorsqu’une opération ouvre droit à déduction de TVA, vous devez également respecter les conditions propres à cette déduction ; conserver une facture n’efface pas une erreur de fond.
Votre priorité en 2026 est donc double : sécuriser les documents existants et préparer les flux concernés par la réforme. Changer de canal d’envoi ne dispense ni de contrôler les mentions, ni de conserver les preuves de livraison ou d’exécution.
Pour un freelance, cela signifie notamment garder le lien entre une commande, un livrable et une facture. Pour une petite entreprise, le même principe s’applique aux achats : identifiez le fournisseur, vérifiez la réalité de la livraison et documentez les anomalies.
Quels critères rendent une facture défendable ?
Une origine identifiable
Vous devez pouvoir établir l’identité du fournisseur ou de l’émetteur. Le nom commercial dans un courriel ne suffit pas à résoudre une incohérence entre la facture, le contrat et les coordonnées de l’entreprise.
Contrôlez les informations d’identification applicables, le destinataire et la cohérence des références. Si une facture arrive depuis une adresse inhabituelle avec de nouvelles coordonnées bancaires, vérifiez la demande avant tout règlement.
Un contenu dont l’intégrité est garantie
L’intégrité concerne le maintien du contenu de la facture. Une correction ne doit pas prendre la forme d’un remplacement silencieux qui fait disparaître la version initiale et brouille l’historique.
Conservez la pièce émise et les documents correctifs nécessaires. Le bon réflexe consiste à documenter la correction, à la rattacher à l’opération d’origine et à assurer sa cohérence comptable.
Une facture lisible et exploitable
Une facture conservée mais impossible à ouvrir ne remplit pas son rôle. Vous devez pouvoir restituer son contenu lisiblement pendant la durée de conservation applicable.
Pour un fichier structuré, prévoyez le moyen de consulter les données sans perdre le fichier d’origine. Une capture d’écran ne remplace pas l’ensemble des éléments électroniques utiles à la vérification.
Une opération réelle et documentée
Une facture formellement correcte ne prouve pas à elle seule que la prestation a été réalisée. Rapprochez-la des documents adaptés à votre activité : commande, devis accepté, contrat, livraison, compte rendu ou livrable.
Le paiement complète ce dossier, mais il ne démontre pas seul la nature professionnelle de la dépense. Chaque pièce doit expliquer une partie de l’opération, sans contradiction avec les autres.
Comment préparer un dossier utilisable pendant un contrôle ?
Appliquez cette méthode aux factures émises comme aux factures reçues. Elle organise les preuves ; elle ne remplace pas l’analyse comptable ou fiscale d’une opération particulière.
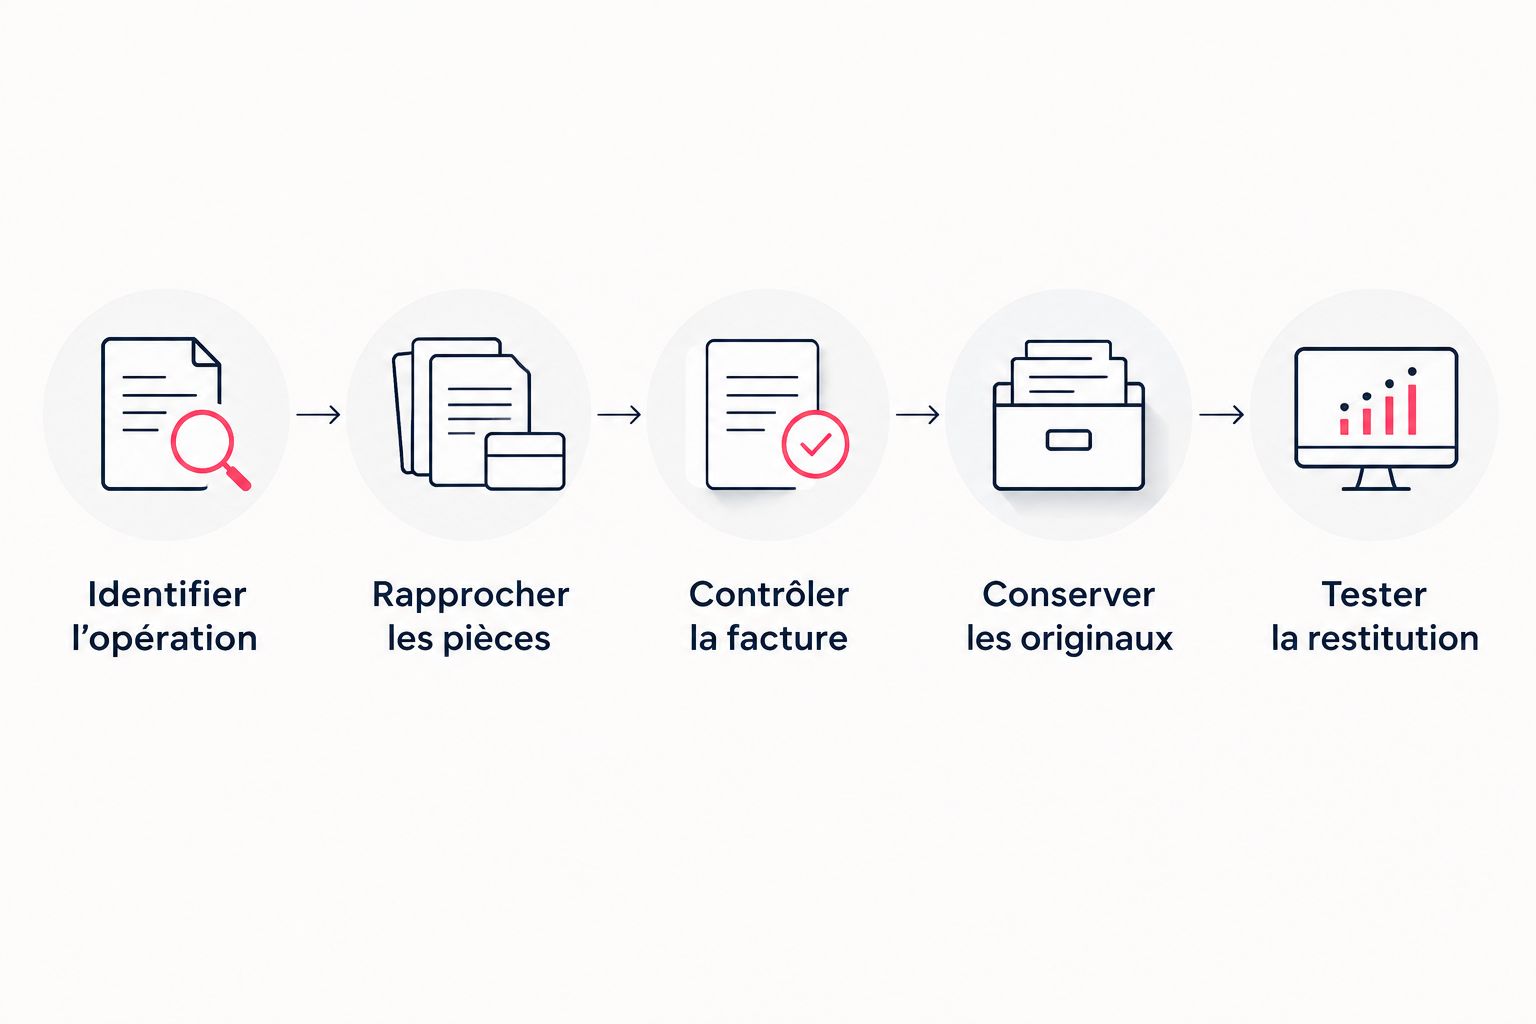
- Identifier l’opération. Associez la facture au bon client ou fournisseur, à la commande correspondante et à la période concernée. Utilisez des références cohérentes entre vos documents.
- Rapprocher les pièces. Reliez la facture au devis, au contrat et à la preuve d’exécution disponibles. Pour une prestation, conservez ce qui établit le travail effectivement réalisé.
- Contrôler la facture. Vérifiez les mentions applicables, la numérotation, les calculs et le traitement de TVA. Une désignation vague mérite une vérification avant comptabilisation.
- Conserver les originaux. Gardez les fichiers électroniques et les éléments nécessaires à leur contrôle. Ne remplacez pas le dossier par une impression ou une simple image.
- Tester la restitution. Retrouvez une facture, ouvrez-la et reconstituez son dossier. Faites aussi cet essai avant de quitter un logiciel ou de fermer un compte.
Une personne extérieure à la vente doit pouvoir comprendre ce dossier sans reconstituer toute votre messagerie. Notez donc où sont rangées les pièces et qui valide les écarts.
Pourquoi la solidité du dossier varie-t-elle ?
Le format n’explique pas tout. La qualité du dossier dépend aussi de la manière dont vous produisez, contrôlez et conservez les documents.
- Identification des parties : une identité incohérente entre les pièces complique le rapprochement de l’opération.
- Précision de la prestation : une description intelligible facilite la vérification de ce qui a réellement été fourni.
- Traçabilité des corrections : une modification documentée permet de comprendre les écarts entre documents.
- Cohérence comptable : la facture, les écritures et les règlements doivent pouvoir être rapprochés.
- Conservation des fichiers : les documents doivent rester accessibles et lisibles, y compris après une migration.
- Justification de la TVA : le taux, l’exonération ou la franchise doivent correspondre à la situation de l’opération.
La piste d’audit fiable repose sur des contrôles documentés et permanents établissant un lien entre la facture et l’opération. Elle ne se résume pas à créer un dossier portant ce nom : vos pratiques doivent effectivement permettre ce rapprochement.
Combien de temps faut-il conserver une facture électronique ?
Dix ans pour les factures en tant que pièces justificatives comptables, selon l’article L. 123-22 du Code de commerce. Le délai fiscal général de conservation des documents soumis au droit de contrôle est de six ans, selon l’article L. 102 B du Livre des procédures fiscales.
Ces durées répondent à des obligations différentes. Ne supprimez donc pas automatiquement vos factures au terme des six ans fiscaux si l’obligation comptable de dix ans continue de s’appliquer.
Pour votre organisation en 2026, retenez une conservation qui couvre toutes les obligations applicables à votre situation. Vérifiez le point de départ du délai avec votre expert-comptable et prolongez la conservation lorsque votre dossier l’exige, notamment en présence d’un litige.
Une sauvegarde protège contre une perte de fichiers. Un dispositif d’archivage doit aussi permettre de préserver les documents, leur intégrité et leur restitution : les deux fonctions ne sont pas interchangeables.
Un PDF envoyé par courriel suffit-il en 2026 ?
Non, un PDF ordinaire envoyé par courriel ne suffit pas à satisfaire les nouvelles obligations de facturation électronique pour les opérations concernées. La réforme organise une transmission par des plateformes agréées avec des données structurées.
Au 1er septembre 2026, les entreprises assujetties à la TVA établies en France doivent être en mesure de recevoir les factures électroniques dans le champ de la réforme. L’obligation d’émission démarre à cette même date pour les grandes entreprises et les entreprises de taille intermédiaire ; les petites entreprises suivent un calendrier distinct.
Le champ compte autant que la date. Les opérations entre entreprises établies en France, les ventes aux particuliers et les opérations internationales ne relèvent pas toutes du même mécanisme de transmission ou de déclaration.
Ne confondez donc pas deux questions : votre document justifie-t-il l’opération, et votre mode de transmission respecte-t-il l’obligation applicable ? Un dossier doit répondre aux deux lorsqu’elles se présentent.
Faut-il signer électroniquement chaque facture ?
Non, la signature électronique n’est pas une obligation générale pour chaque facture. Le cadre fiscal prévoit différents moyens de garantir l’authenticité de l’origine, l’intégrité du contenu et la lisibilité, selon les conditions applicables.
Une signature apposée comme image n’équivaut pas à un procédé de signature électronique apportant les garanties requises. Et une signature électronique, même adaptée, ne prouve pas que la livraison ou la prestation a réellement eu lieu.
Pour choisir votre procédé, partez du circuit de facturation et des obligations qui concernent votre entreprise. N’ajoutez pas une signature uniquement pour obtenir un document qui paraît plus officiel.
Quel rôle donner à votre outil de facturation ?
Iziliv convient aux entrepreneurs qui recherchent des outils de facturation et des consultations d’experts sur une même plateforme. La plateforme propose notamment des outils de devis, de facturation et de signature électronique, ainsi que des consultations vidéo dès 15 minutes.
Ces fonctions répondent à des besoins de gestion, mais ne suffisent pas à établir une conformité fiscale particulière. Avant de choisir un outil, demandez comment récupérer les originaux, conserver les justificatifs et gérer les corrections ; vérifiez séparément son articulation avec les obligations de transmission.
Vous pouvez consulter Iziliv pour ces outils et ces consultations. Pour une question fiscale, choisissez un professionnel dont les compétences correspondent au sujet et préparez votre dossier avant l’échange.
Le logiciel organise les informations ; vous restez responsable de la réalité des opérations et des données saisies. Aucune interface ne remplace cette vérification.
Quels textes encadrent ces vérifications ?
Les repères juridiques utilisés ici sont les suivants, pour le cadre français applicable en 2026 :
- Code général des impôts, article 289 : exigences relatives aux factures, notamment authenticité de l’origine, intégrité du contenu et lisibilité.
- Code de commerce, article L. 123-22 : conservation pendant dix ans des documents comptables et pièces justificatives.
- Livre des procédures fiscales, article L. 102 B : délai fiscal général de conservation de six ans.
- DGFiP, calendrier de la facturation électronique : réception et première phase d’émission à compter du 1er septembre 2026, selon les entreprises concernées.
Ces références n’accordent pas une validation automatique à un logiciel ou à un format. Elles fixent des exigences que votre organisation doit respecter.
FAQ
Est-ce qu’une facture électronique est valable lors d’un contrôle fiscal ?
Oui, une facture électronique est valable si les exigences fiscales applicables sont respectées, notamment l’authenticité de l’origine, l’intégrité et la lisibilité. Vous devez aussi justifier l’opération qu’elle décrit.
Combien de temps dois-je garder mes factures électroniques ?
Conservez les factures pendant dix ans au titre des pièces justificatives comptables. Le délai fiscal général est de six ans, mais il ne remplace pas l’obligation comptable de dix ans.
Est-ce qu’une facture PDF reçue par mail est interdite ?
Non, un PDF reçu par courriel n’est pas automatiquement dépourvu de valeur. En revanche, ce mode d’envoi seul ne satisfait pas les obligations de transmission de la réforme pour les opérations concernées.
Puis-je supprimer le fichier électronique après l’avoir imprimé ?
Non, ne remplacez pas le fichier électronique d’origine par sa seule impression. Conservez les éléments électroniques nécessaires à la lisibilité, à l’intégrité et au contrôle de la facture.
Est-ce qu’une preuve de paiement suffit pour déduire une dépense ?
Non, une preuve de paiement ne suffit pas à établir la nature professionnelle et les conditions de déduction d’une dépense. Rapprochez le règlement de la facture et des justificatifs de l’opération.
Une plateforme agréée garantit-elle que ma facture sera acceptée ?
Non, une plateforme agréée ne garantit pas le traitement fiscal de l’opération. Une erreur de TVA ou une prestation non justifiée reste à traiter, même lorsque la transmission respecte le circuit prévu.
Un dernier point : testez votre départ du logiciel
Le test utile n’est pas seulement de créer une facture. C’est de pouvoir la récupérer avec les éléments nécessaires à sa vérification lorsque vous n’utilisez plus l’outil.
Avant toute migration, exportez un dossier complet et vérifiez son ouverture hors du logiciel. Une facture visible dans une interface n’est pas encore une archive que vous maîtrisez.